Accidentes con Fuga en Estados Unidos
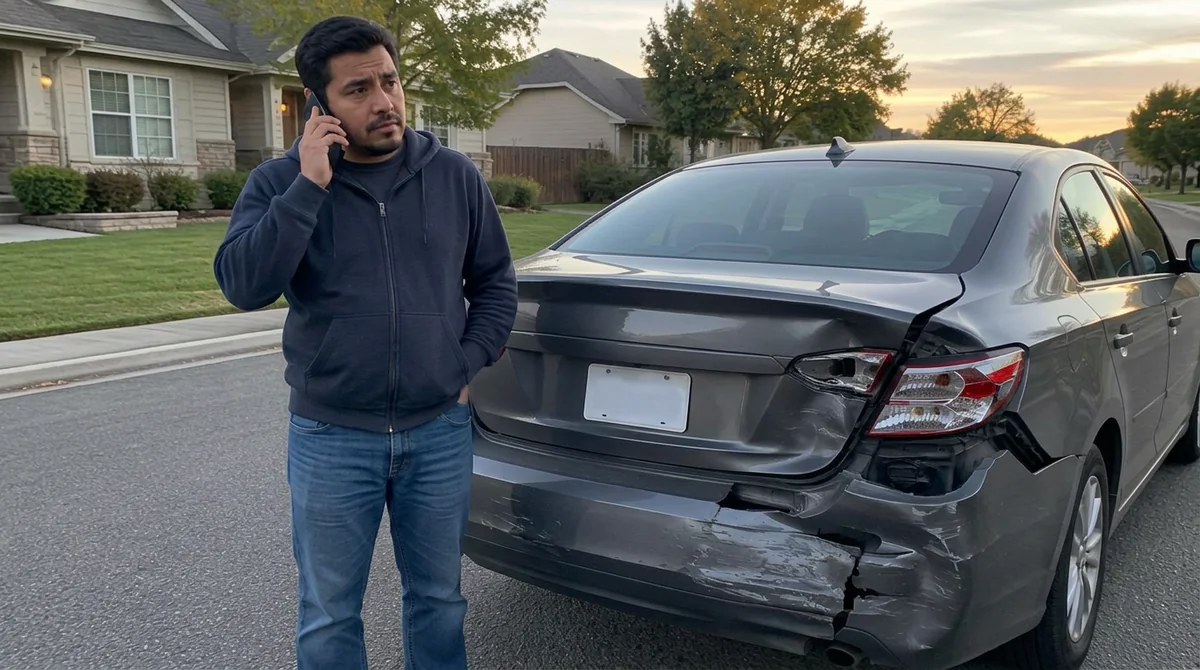
Después de un choque en Estados Unidos, que el otro conductor se haya ido puede dejarte con enojo y mucha incertidumbre. Revisa esta guía de accidentes con fuga mientras ordenas lo que recuerdas.
Puntos clave
- Cuando hay heridos de por medio, huir puede acarrear cargos penales serios, y la severidad varía de un lugar a otro.
- Que exista un caso penal contra quien huyó es distinto de tu reclamo civil.
- Si buscas testigos del choque, puede servir volver al lugar al día siguiente a la misma hora.
Pasos para tu caso: Accidentes con Fuga en Estados Unidos
- Evita la persecución
No salgas tras el otro carro: es peligroso y no suma nada a tu caso.
- Reporta la fuga
Marca al 911 de inmediato y pide que levanten un reporte policial; en un caso de fuga, ese documento pesa mucho.
- Describe el vehículo
Anota los rasgos del vehículo que huyó y cualquier parte de la placa que recuerdes.
- Anota la hora
Registra la hora exacta en que ocurrió.
- Busca testigos
Pregunta a quienes vieron el choque si notaron la placa. Pide sus datos de contacto.
- Localiza las cámaras
Revisa si hay cámaras cerca: negocios, gasolineras, cajeros automáticos, timbres de casas o cámaras de tránsito.
Qué guardar: Accidentes con Fuga en Estados Unidos
- Fotografía todo, incluida la pintura que haya quedado marcada en tu carro.
Última actualización:
¿Qué dice la ley si alguien huye de la escena?
Cada estado tiene su propio código de tránsito, pero todos exigen que el conductor involucrado en un choque se detenga, diga quién es e intercambie datos con la otra persona. Cuando hay heridos de por medio, huir puede acarrear cargos penales serios, y la severidad varía de un lugar a otro. Consulta también la guía de reclamos por lesiones personales.
Que exista un caso penal contra quien huyó es distinto de tu reclamo civil. Los dos avanzan por separado, y tú puedes reclamar aunque nunca haya cargos penales. Revisa el tema de accidentes con conductores sin seguro.
¿Qué debes hacer en los primeros minutos?
- No salgas tras el otro carro: es peligroso y no suma nada a tu caso.
- Marca al 911 de inmediato y pide que levanten un reporte policial; en un caso de fuga, ese documento pesa mucho.
- Escribe cada rasgo del vehículo que logres recordar, por pequeño que sea: color, tipo, marca aproximada, golpes visibles, calcomanías, rumbo hacia el que se fue y cualquier dato de la placa.
- Registra la hora exacta en que ocurrió.
- Pregunta a quienes vieron el choque si notaron la placa. Pide sus datos de contacto.
- Revisa si hay cámaras cerca: negocios, gasolineras, cajeros automáticos, timbres de casas o cámaras de tránsito.
- Busca restos del otro vehículo en el lugar. Un trozo de defensa, un espejo o un pedazo de faro pueden ayudar a identificar marca y modelo.
- Fotografía todo, incluida la pintura que haya quedado marcada en tu carro.
- Acude a revisión médica ese mismo día.
¿Cómo se identifica al responsable?
- Video de cámaras cercanas, que es la vía más efectiva.
- Piezas del vehículo dejadas en la escena, que los talleres pueden asociar a marca y modelo.
- Transferencia de pintura, que puede analizarse.
- Reportes de reparación en talleres de la zona.
- Testigos que hayan anotado parte de la placa.
- Publicaciones en redes vecinales, donde con frecuencia alguien vio algo.
Conviene volver al lugar al día siguiente a la misma hora. Los negocios abiertos y las personas que pasan a esa hora suelen ser las mismas. Puedes leer sobre choques de carro.
¿Qué pasa si nunca lo identifican?
Ahí entra en juego tu propia póliza. La protección contra conductores sin seguro, conocida como UM, suele responder precisamente cuando nunca se da con el responsable. Amplía tu lectura con accidentes en moto.
Qué pólizas pueden aplicar
Puede activarse la cobertura de tu propio auto, o la de un pariente que viva bajo tu mismo techo, incluso si al momento del impacto ibas caminando o en bicicleta.
Requisitos que suelen exigir
Cada aseguradora y cada estado imponen sus propios requisitos para este tipo de reclamo, entre ellos avisar del accidente a la policía y a la compañía dentro de cierto plazo. Por eso un reporte policial oportuno vale tanto.
¿Cómo actúa tu propia aseguradora en este reclamo?
Vale la pena saberlo desde ya: en un reclamo UM, quien pone el monto a pagar es tu propia aseguradora. Pagues lo que pagues por esa póliza, en esta mesa de negociación sus números no van alineados con los tuyos.
Tu contrato por lo general exige que colabores con la aseguradora durante el proceso, pero eso no significa que debas aceptar su primera propuesta.
Resumen rápido
| Pregunta | Respuesta corta |
|---|---|
| ¿Qué dice la ley si alguien huye de la escena? | Todo estado exige que el conductor involucrado en un choque se detenga, se identifique y comparta sus datos. |
| ¿Cómo se identifica al responsable? | Conviene volver al lugar al día siguiente a la misma hora. |
| ¿Qué pasa si nunca lo identifican? | Entra tu propia póliza: la cobertura UM suele responder cuando el responsable nunca fue hallado. |
| ¿Cómo actúa tu propia aseguradora en este reclamo? | En un reclamo UM, la cifra final la decide tu propia aseguradora, así que conviene saberlo desde el inicio. |
Palabras que vas a escuchar, en español claro
- Ajustador
- Representante de la aseguradora encargado de evaluar tu caso. Puede tratarte con amabilidad, pero no está de tu lado: su meta es resolver el reclamo gastando lo menos posible para la empresa.
- Reporte de la policía
- Acta que redacta el oficial que acudió al lugar del choque, con su descripción de lo ocurrido y los datos de cada persona involucrada.
- Póliza de seguro
- Contrato con la aseguradora donde se fijan los montos máximos que cubre y en qué situaciones responde.
- Conductor sin seguro
- Persona que conduce sin la cobertura mínima que exige su estado. Frente a esto, tu propia protección UM puede entrar a responder si cuentas con ella.
Fuentes oficiales
Consulta la información de tu estado; las reglas y los plazos pueden cambiar.
Preguntas frecuentes
El conductor huyó y no lo encontraron. ¿Puedo recuperar algo?
Sí, es posible que recuperes algo, pues la cobertura para conductores sin seguro de tu propia póliza suele aplicar en estos casos. A esta protección se le conoce como UM, y puede venir también de la póliza de algún pariente que resida en tu domicilio; suele cubrirte incluso si ibas a pie cuando te golpearon.
Solo alcancé a ver parte de la placa. ¿Sirve?
Sí, una placa incompleta puede servir para dar con el vehículo responsable, sobre todo si la combinas con otros datos que recuerdes. Apunta el color, el tipo de vehículo y la hora en que ocurrió el choque. Las grabaciones de cámaras cercanas y restos dejados en el lugar también ayudan a ubicarlo.
Me atropellaron caminando y el carro se fue. ¿Aplica mi seguro de auto?
Sí, tu seguro de auto puede aplicar, porque la cobertura UM frecuentemente protege a la persona lesionada sin importar que no fuera quien conducía. Ese respaldo puede salir de tu propia póliza o de la de alguien de tu hogar.
¿Tengo que esperar a que lo encuentren para reclamar?
No. Puedes abrir un reclamo bajo tu propia póliza desde ahora, sin esperar a que den con el conductor. El trámite de tu cobertura UM arranca de inmediato, y si más adelante las autoridades ubican al responsable, eso podría abrirte otras opciones en tu caso.
¿Afecta mi estatus migratorio?
No. Poder reclamar por lo que sufriste no tiene nada que ver con tu estatus migratorio. Aquí nadie te va a exigir documentos para atenderte, y todo lo que compartas se maneja en privado. Además, el proceso penal contra quien se dio a la fuga corre aparte de tu reclamo civil.
¿Cuánto cuesta la consulta?
Nada. La consulta es gratis, confidencial y sin compromiso.
¿Qué dice la ley si alguien huye de la escena?
Según las normas de tránsito de cada estado, todo conductor involucrado en un choque debe detenerse, dar su identidad e intercambiar datos con la otra parte. Si hubo lesionados, darse a la fuga puede traer consecuencias penales graves que varían de un estado a otro. Ese proceso penal corre por separado de tu reclamo civil.
¿Qué debes hacer en los primeros minutos?
No salgas detrás del vehículo: es riesgoso y no aporta nada a tu caso. Marca al 911 cuanto antes y solicita que levanten un reporte policial, pieza clave cuando el responsable huyó. Escribe cada detalle que recuerdes del carro, por mínimo que parezca: color, tipo, marca aproximada, golpes visibles, calcomanías, hacia dónde se fue y cualquier letra o número de la placa.
¿Cómo se identifica al responsable?
Video de cámaras cercanas, que es la vía más efectiva. Piezas del vehículo dejadas en la escena, que los talleres pueden asociar a marca y modelo. Transferencia de pintura, que puede analizarse. Reportes de reparación en talleres de la zona. Testigos que hayan anotado parte de la placa.
¿Cómo actúa tu propia aseguradora en este reclamo?
Conviene tenerlo claro desde el inicio: en un reclamo UM, la cifra final la fija tu propia aseguradora. Aunque seas tú quien paga esa póliza, en esa negociación sus números no van de la mano con los tuyos. Tu contrato suele pedirte cooperación con la compañía, pero eso no te obliga a aceptar la primera cantidad que te ofrezcan.
Temas relacionados
Esta información es general y no constituye asesoría legal para tu caso específico. Los plazos y requisitos de aviso varían según tu póliza; confirma tu fecha límite con un abogado.