Abogado de Lesiones Catastróficas en Estados Unidos
Después de una lesión grave en Estados Unidos, no tienes que resolver todas tus dudas de una sola vez. Aquí tratamos las lesiones catastróficas con un lenguaje sencillo.
Puntos clave
- Si tu lesión cambia permanentemente tu vida, tu caso puede considerarse catastrófico.
- El término “lesión catastrófica” describe consecuencias graves y duraderas. No corresponde a una sola definición legal para todo el país.
- Si necesitas cuidados a largo plazo, documenta cómo cambió tu vida y qué asistencia requieres.
Pasos para tu caso: Abogado de Lesiones Catastróficas en Estados Unidos
- Sigue la rehabilitación
Enfócate primero en atender tu salud y cumplir con la rehabilitación, sin faltar a citas.
- Reúne los expedientes
Pide copia de todos los expedientes y guárdalos en un solo lugar.
- Guarda los recibos
Guarda facturas, recetas y recibos de equipo, transporte y adaptaciones.
- Registra los cuidados
Anota cada día qué cuidados se dieron y qué cosas la persona ya no logra hacer por sí misma.
- Evita declaraciones apresuradas
Evita dar una declaración grabada a la compañía aseguradora de la otra parte.
- Revisa las autorizaciones
No firmes autorizaciones médicas de alcance amplio ni ningún documento que libere de responsabilidad al asegurador.
Qué guardar: Abogado de Lesiones Catastróficas en Estados Unidos
- Pide copia de todos los expedientes y guárdalos en un solo lugar.
- Guarda facturas, recetas y recibos de equipo, transporte y adaptaciones.
Última actualización:
¿Qué significa que una lesión sea catastrófica?
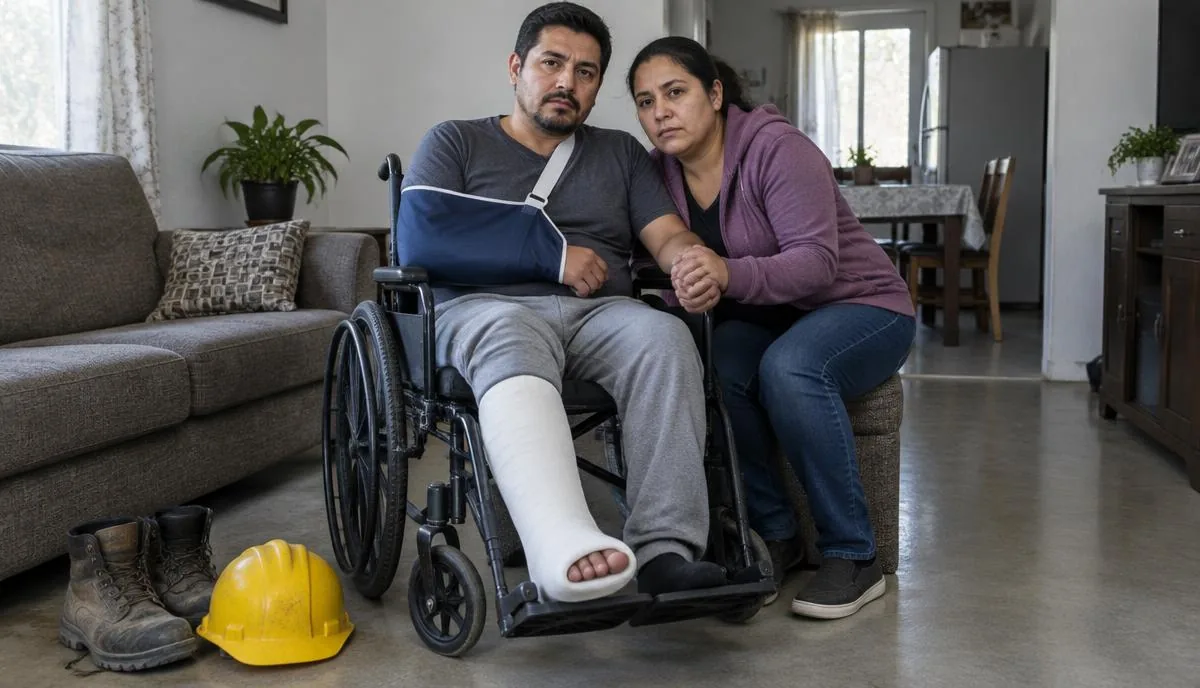
En la práctica quiere decir que la persona no va a volver a estar como antes. No es una categoría que dependa de cuánto dolió ni de cuántos días estuvo en el hospital, sino de si quedan efectos permanentes en la movilidad, en los sentidos, en la capacidad de pensar o en la capacidad de trabajar y de cuidarse sola. Consulta también la guía de reclamos por lesiones personales.
El término no viene de un solo artículo de la ley: se usa para describir el tipo de caso. Lo que cambia no es la teoría legal, que sigue siendo la negligencia de alguien, sino el trabajo que hace falta para probar el daño y encontrar cobertura suficiente. Revisa el tema de lesiones cerebrales.
Las señales de que un caso entra en esta categoría
- Los doctores hablan de una limitación permanente o de cuidado de por vida.
- La persona no va a poder regresar al mismo trabajo, o a ningún trabajo.
- Hace falta equipo, terapia o asistencia que no termina.
- Alguien de la familia tuvo que dejar de trabajar para cuidar.
- La aseguradora ofreció rápido, antes de que existiera un pronóstico.
¿Cuáles son las categorías principales?
Son las lesiones cuyo efecto no se resuelve con tiempo. Cada una tiene su propia evidencia y sus propios médicos, y varias tienen su propia página con más detalle. Puedes leer sobre lesiones de médula espinal.
| Categoría | Qué la hace distinta en un caso |
|---|---|
| Lesión cerebral traumática | Muchos efectos no se ven en una imagen: memoria, atención, carácter, fatiga. Se prueba con pruebas neuropsicológicas y con el testimonio de quien vive con la persona. |
| Lesión de médula espinal | El costo está en el equipo, la vivienda adaptada, el transporte y las horas de asistencia diaria, por décadas. |
| Amputación o pérdida de una extremidad | Las prótesis se reemplazan cada cierto número de años y requieren ajustes y terapia cada vez. |
| Quemaduras graves | Suelen implicar varias cirugías a lo largo de años, cicatrices, injertos y apoyo psicológico. |
| Fracturas múltiples o daño articular severo | Cirugías de revisión previsibles, artritis temprana, dolor crónico y pérdida de capacidad para trabajos físicos. |
| Pérdida de la vista o del oído | Cambia la vivienda, el transporte y el trabajo; requiere capacitación y equipo de apoyo. |
| Daño a órganos internos | Puede significar tratamiento permanente, como diálisis o medicamentos de por vida, y riesgo de complicaciones repetidas. |
Si tu caso es de uno de estos tipos
Si tu caso es de uno de estos tipos, entra con más detalle en la página que le corresponde: lesiones cerebrales, lesiones de la médula espinal o lesiones por quemaduras. Si la persona falleció, la vía es distinta y se explica en la página de muerte injusta. Amplía tu lectura con lesiones por quemaduras.
¿Por qué estos casos se manejan diferente?
Porque la mayor parte del daño todavía no ha ocurrido. En un caso común se suman las facturas que ya llegaron, los días que no se trabajaron y el dolor de la recuperación. En un caso catastrófico, lo que ya se gastó puede ser la parte chica.
El costo se extiende por décadas
Puede incluir cirugías de revisión previsibles, terapia que no se suspende, equipo que se reemplaza cada pocos años, medicamentos permanentes, adaptaciones a la casa y horas de ayuda diaria. Un acuerdo pensado solo en lo gastado hasta el momento deja fuera justo la parte más costosa, la que todavía viene.
El límite suele ser la cobertura
En este tipo de casos, la duda central casi nunca es qué tanto vale el daño, sino qué tanto seguro hay disponible para cubrirlo. Una póliza de auto con el mínimo obligatorio del estado puede agotarse apenas con unos días de hospitalización. Por eso conviene rastrear todas las posibles fuentes: el seguro comercial si hubo un vehículo de empresa involucrado, pólizas adicionales o tipo paraguas, el seguro del dueño del inmueble, el de un contratista o fabricante, y hasta tu propia protección contra conductores sin seguro o con poco seguro.
Algunos estados ponen límites
En algunos estados existen topes para ciertos tipos de compensación; eso varía según dónde vivas.
Cómo se reparte la culpa
La mayoría de los estados aplican alguna versión de la culpa comparativa: a cada parte se le asigna un porcentaje de responsabilidad y la compensación final baja en esa misma proporción. Cada estado tiene sus propias reglas al respecto: en varios, si tu porcentaje supera cierto tope, puedes perder el derecho a reclamar del todo, y unos cuantos estados son aún más estrictos con esto. En casos graves la defensa con frecuencia intenta asignar parte de la culpa a la persona lesionada, y ese porcentaje lo define la evidencia, no la primera versión del reporte.
¿Qué evidencia y qué peritos hacen falta?
Hacen falta dos cosas: probar quién causó el accidente y probar cuánto va a costar el resto de la vida. Son investigaciones separadas y las dos toman tiempo.
- Reconstrucción del accidente: mediciones de la escena, datos del vehículo, video de cámaras cercanas, testigos.
- Expedientes médicos completos, desde la ambulancia hasta la última nota de terapia, más las imágenes.
- Médicos que establezcan el pronóstico y expliquen qué cuidados se prevén.
- Un planificador de cuidado permanente, encargado de detallar año con año qué va a necesitar la persona en el futuro.
- Un economista, encargado de convertir ese plan en una cifra actual considerando cómo suben los precios con el tiempo.
- Un perito en capacidad laboral, que explica qué trabajos siguen siendo posibles y cuáles no.
- Testimonio de la vida diaria: familia, compañeros de trabajo y maestros que describan el antes y el después.
Esa última parte se subestima seguido. Los documentos prueban el costo; las personas que conviven con la persona lesionada son las que explican lo que un expediente no dice.
¿Qué pasa con la familia que se vuelve cuidadora?
Con frecuencia alguien de la casa asume el cuidado, y eso tiene un costo que se puede documentar. Cuando una hija, una esposa o una madre da ocho horas diarias de ayuda, está haciendo un trabajo que, de no ser por ella, habría que contratar y pagar, y muchas veces está dejando a un lado su propio empleo o sus estudios.
Anótalo desde ahora, porque después nadie lo va a recordar con precisión: quién cuida, qué días, cuántas horas, qué tareas y qué ingreso se dejó de recibir. Un calendario sencillo en la cocina sirve igual que un sistema complicado.
También vale la pena reconocerlo abiertamente: el cuidador también se desgasta y existen recursos de apoyo, desde grupos de familiares hasta servicios de relevo temporal. Dependiendo del estado, el esposo o la esposa puede incluso reclamar por la pérdida de compañía dentro del matrimonio.
El peligro de aceptar un pago rápido
El problema es que firmar una liberación deja el caso cerrado para siempre, aunque más tarde aparezca la necesidad de una cirugía o un cuidado que nadie había anticipado. Y las ofertas llegan pronto precisamente cuando la familia está más presionada, con cuentas acumuladas y sin ingreso.
Esa presión no se resuelve diciendo "espera". La solución está en preguntar qué alternativas hay para solventar gastos mientras avanza el caso, y en comparar lo ofrecido contra el plan de cuidado ya elaborado. Sin ese plan en mano es imposible evaluar si una oferta tiene sentido.
¿Qué debo hacer ahora?
- Enfócate primero en atender tu salud y cumplir con la rehabilitación, sin faltar a citas.
- Pide copia de todos los expedientes y guárdalos en un solo lugar.
- Guarda facturas, recetas y recibos de equipo, transporte y adaptaciones.
- Anota cada día qué cuidados se dieron y qué cosas la persona ya no logra hacer por sí misma.
- Evita dar una declaración grabada a la compañía aseguradora de la otra parte.
- No firmes autorizaciones médicas de alcance amplio ni ningún documento que libere de responsabilidad al asegurador.
- No aceptes ningún pago sin antes contar con un pronóstico médico claro y un plan de cuidado.
- Consulta pronto, para preservar la evidencia y buscar todas las pólizas.
Un abogado puede ayudarte a ordenar los expedientes, contratar a los peritos, buscar la cobertura disponible y tratar con los ajustadores. Hablar con los abogados participantes no tiene costo ni te obliga a continuar con nada.
Glosario: términos comunes explicados en español sencillo
- Pérdida de capacidad de ingresos
- Es cuando, a partir de ahora, terminas en un puesto diferente o con un horario reducido por culpa de la lesión.
- Prescripción médica
- El documento que firma el doctor autorizando un medicamento, equipo o tratamiento específico. Conviene guardar copia de cada uno.
- Perito
- Especialista que aporta su conocimiento técnico sobre una parte del caso, por ejemplo cómo ocurrió el choque o qué tan grave es el pronóstico de salud.
- Culpa comparativa
- El criterio que divide la responsabilidad entre todos los que participaron en el accidente. En casi todos los estados, si a ti también te corresponde algo de culpa, el monto que recibes baja en esa misma medida.
- Cobertura insuficiente
- Con lesiones de por vida, es común que la póliza del responsable se quede corta; esta cobertura de tu póliza puede sumar más dinero.
Fuentes oficiales
Consulta la información de tu estado; las reglas y los plazos pueden cambiar.
Preguntas frecuentes
Los doctores no han dicho si la lesión es permanente. ¿Se puede empezar de todos modos?
Sí, se puede empezar aunque el pronóstico no esté claro todavía. Mientras los doctores terminan de evaluar el diagnóstico, ya se puede investigar cómo pasó el accidente, resguardar la evidencia y ubicar todas las fuentes de seguro disponibles. Lo único que conviene evitar es apresurar el acuerdo final, porque una vez que firmas una liberación el caso queda cerrado para siempre.
Nos mandaron unos papeles para firmar y no entendemos qué son. ¿Qué hacemos?
No firmes ningún papel de la aseguradora sin entenderlo completamente. Esas compañías a menudo envían autorizaciones médicas muy amplias y liberaciones de reclamos que pueden cerrar tu caso de forma definitiva. Pide copia de todos los documentos y no los firmes antes de que alguien con experiencia los revise primero.
¿Quién decide si un caso se lleva a juicio?
La decisión final de aceptar o rechazar una oferta de acuerdo es tuya, no del abogado. Un abogado puede explicarte las opciones que tienes y los riesgos de cada una, comparando la oferta con un plan de cuidado para que puedas decidir si es razonable o no.
Vivimos en un estado y el accidente pasó en otro. ¿Se puede reclamar?
Sí, normalmente se puede reclamar aunque vivas en otro estado. Muchas veces el caso se presenta en el estado donde ocurrió el accidente o donde está la parte responsable, y las reglas que aplican pueden depender de eso. Un abogado puede explicarte qué estado corresponde en tu caso.
¿Y si el accidente pasó por una carretera mal mantenida o un vehículo del gobierno?
Sí, pero cuando el responsable es una entidad del gobierno el trámite cambia. En muchos estados hace falta notificar o presentar primero un reclamo administrativo, con un margen de tiempo bastante más reducido que en un caso ordinario. Un abogado debe confirmarte ese margen cuanto antes para que no pierdas tus derechos.
Recibimos beneficios públicos. ¿Un acuerdo los puede afectar?
Sí, es posible que un acuerdo afecte los beneficios públicos que recibe la familia. Por eso es importante que le digas a un abogado desde el principio cuáles son. Existen formas de estructurar un acuerdo para reducir este riesgo, pero debe planearse antes de firmar cualquier documento final.
¿Afecta el estatus migratorio?
No. Poder reclamar por lo que te pasó no tiene relación con tu estatus migratorio. No se te van a pedir documentos de inmigración para escuchar tu caso, y todo lo que compartas se mantiene confidencial.
¿Cuánto cuesta la consulta?
No cuesta nada hablar con los abogados participantes; esa primera plática es confidencial. En este tipo de casos, lo usual es que el abogado trabaje por cuota de contingencia, es decir, cobra un porcentaje únicamente si el caso termina a tu favor. Pide siempre el contrato por escrito antes de firmar nada.
¿Qué significa que una lesión sea catastrófica?
En la práctica quiere decir que la persona no va a volver a estar como antes. No es una categoría que dependa de cuánto dolió ni de cuántos días estuvo en el hospital, sino de si quedan efectos permanentes en la movilidad, en los sentidos, en la capacidad de pensar o en la capacidad de trabajar y de cuidarse sola.
¿Cómo sé si mi caso es una lesión catastrófica?
Los doctores hablan de una limitación permanente o de cuidado de por vida. La persona no va a poder regresar al mismo trabajo, o a ningún trabajo. Hace falta equipo, terapia o asistencia que no termina. Alguien de la familia tuvo que dejar de trabajar para cuidar.
Temas relacionados
Esta información es general y no constituye asesoría legal ni médica para tu caso específico. Los plazos varían según el estado y los hechos; confirma tu fecha límite con un abogado.