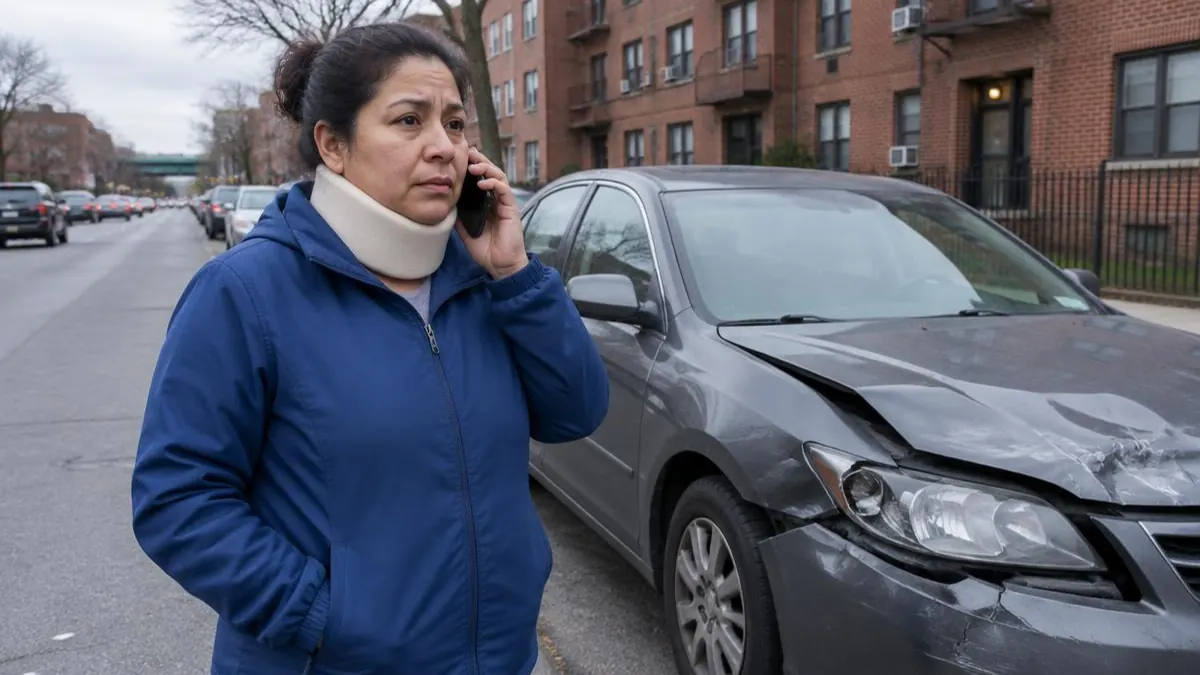
Ya hablé con la aseguradora en Nueva York
Si piensas “ya hablé con la aseguradora” después de un accidente en Nueva York, revisa qué te pidieron y qué entregaste. Puedes ordenar esa conversación antes de responder otra vez.
Puntos clave
- Identifica qué compañía llamó y para qué expediente.
- Revisa por separado la llamada, el aviso y cualquier firma.
- No supongas que negociar te dio más tiempo para demandar.
Pasos para tu caso: Ya hablé con la aseguradora en Nueva York
- Anota el contacto
Registra quién llamó y qué documento pidió.
- Reúne archivos
Guarda lo que enviaste junto con las respuestas.
- Aclara condiciones
Escribe las partes de una propuesta que no entiendes.
Qué guardar: Ya hablé con la aseguradora en Nueva York
- Conserva los correos completos con archivos adjuntos.
- Guarda una copia de cualquier documento firmado.
- Anota las preguntas que todavía no tienen respuesta.
Publicidad de abogados
¿Qué puedo revisar de la primera llamada?
Empieza por el nombre de la compañía y de la persona que llamó. Anota cuándo fue la conversación, qué preguntas hizo y si pidió un documento. Si no recuerdas las palabras exactas, escribe lo que sabes y marca lo que es aproximado. No reconstruyas la llamada como si tuvieras una grabación.
Identifica si la compañía trabaja con tu póliza o con la de otra persona. Esa diferencia ayuda a entender para qué solicita información. El panorama de accidentes de carro permite separar las preguntas de cobertura de las relacionadas con el choque. No hace falta concluir que todo quedó resuelto porque te dieron un número de expediente.
¿Es lo mismo conversar, dar aviso y firmar?
Son acciones diferentes que debes revisar por separado. Una llamada puede pedir datos; un aviso escrito comunica el accidente; un acuerdo puede contener condiciones sobre un reclamo. Para conocer el efecto de algo firmado, importa el documento completo, no solo la explicación breve que recuerdas.
Busca correos, mensajes y archivos que recibiste durante la conversación. Si usaste una firma electrónica, conserva el documento y la confirmación. No intentes modificar el texto que ya enviaste; identifica primero qué quedó registrado. La guía para decidir si consultas a un abogado incluye preguntas sobre documentos que no entiendes.
¿La llamada cumplió el aviso de no-fault?
No lo des por hecho. DFS describe un aviso escrito que permita identificar a la persona elegible y el accidente, por regla general dentro de 30 días. Aunque hayas hablado por teléfono, confirma qué aviso recibió el asegurador y cuándo. Guarda una respuesta escrita si te la proporcionan.
La regla contempla justificación clara y razonable por escrito para una demora, pero no convierte toda llamada en aviso suficiente. Pregunta por las instrucciones correspondientes a tu póliza. Para distinguir los gastos de ese trámite, lee cómo revisar quién paga el doctor.
¿Cómo aclaro un dato que no recuerdo bien?
Señala cuál fue el dato y por qué ahora tienes una duda. Por ejemplo, puede haber una diferencia entre la hora que recuerdas y la que aparece en un documento. Revisa los registros antes de ofrecer una nueva versión. No cambies detalles para que coincidan con lo que crees que ayuda al reclamo.
Si te piden otra declaración o un formulario que no entiendes, pregunta cuál es su propósito y cómo puedes revisar una copia. Puedes pedir orientación sobre el documento antes de contestar. La preparación no consiste en ensayar una historia; consiste en distinguir tus recuerdos de los datos confirmados.
¿Las negociaciones detienen todos los plazos?
No debes asumir que una conversación suspendió un plazo legal. CPLR §214 establece generalmente 3 años para demandar por lesiones personales, con excepciones. Un seguro que sigue revisando un expediente no confirma que tengas más tiempo para presentar una acción.
Cuando corresponde General Municipal Law §50-e, suele exigirse aviso en 90 días desde que surge el reclamo. La conversación con un ajustador no basta para saber si ese aviso llegó a la entidad adecuada. Consulta los pasos frente a entidades públicas si hay una agencia involucrada.
¿Qué reviso antes de responder a una propuesta?
Pide el texto completo y reconoce qué asunto intenta resolver. Identifica si habla de beneficios médicos, gastos ya pagados, responsabilidad o el cierre de ciertas reclamaciones. Una cantidad sin sus condiciones no explica lo que estarías aceptando. Si hay palabras que no entiendes, anótalas para preguntar.
La ley actual distingue la pérdida económica básica del daño no económico. Insurance Law §5104 exige lesión grave para determinados reclamos por dolor y sufrimiento. La información del umbral de lesión grave ayuda a entender esa parte, pero no valora una oferta ni determina cómo terminará tu asunto.
¿Cómo preparo una consulta si ya envié documentos?
Reúne lo enviado y lo recibido en orden de fecha. Incluye el archivo completo, no solo la pantalla donde aparece una cantidad o una firma. Señala qué aceptaste según tu recuerdo y qué no sabes. También conserva las preguntas nuevas que te hizo la compañía.
Puedes solicitar una conversación sobre tu accidente en Nueva York con esa carpeta disponible. Si quieres repasar otro tema, usa las respuestas de lesiones personales o la guía de tareas después del accidente. La solicitud de contacto no garantiza representación ni cambia por sí misma los trámites pendientes.
¿Qué archivo llevo si la compañía vuelve a contactarme?
| Documento | Para qué revisarlo |
|---|---|
| Cartas y mensajes | Identifica quién pidió una respuesta y en qué fecha. |
| Registros de atención | Ubica el servicio recibido y las indicaciones disponibles. |
| Confirmaciones de envío | Distingue lo entregado de lo que todavía está pendiente. |
Equipo editorial de LawJusticia · Actualizado el 17 de octubre de 2026. Sin revisión jurídica aprobada.
Fuentes oficiales
- DFS: avisos de no-fault bajo Regulation 68
- CPLR §214: plazo general de lesiones personales
- General Municipal Law §50-e: aviso de reclamo
- Insurance Law §5102: pérdida económica básica y lesión grave
- Insurance Law §5104: reclamos fuera de no-fault
Preguntas frecuentes
¿Una llamada significa que acepté un acuerdo?
No se puede determinar el efecto de tu contacto solo por saber que hablaste. Hay que revisar lo dicho, lo enviado y cualquier documento firmado. No concluyas que el reclamo quedó cerrado, ni que todo sigue igual, sin conocer el contenido completo de esa comunicación.
¿Qué hago si solo tengo el nombre del ajustador?
Anota el nombre junto con la compañía, el teléfono y la fecha que recuerdes. Busca mensajes o correos que permitan identificar el expediente. Explica lo que te falta cuando pidas orientación; no crees una confirmación de llamada ni un documento para cubrir ese vacío.
¿Puedo pedir copia de lo que firmé en línea?
Puedes solicitar a la compañía el documento completo y la confirmación relacionada con tu firma. Guarda cualquier copia que ya tengas, incluidos los correos de entrega. El análisis de sus condiciones requiere leerlo entero, no solo la pantalla donde pulsaste una opción o escribiste tu nombre.
¿Contestar preguntas médicas abre automáticamente no-fault?
No debes suponerlo. La cobertura requiere revisar los avisos y la información correspondiente de la persona elegible. Confirma qué recibió la compañía y cómo se identificó el accidente. Una conversación sobre síntomas no demuestra por sí sola que todos los requisitos del trámite se cumplieron.
¿Debo decir que no recuerdo cuando tengo una duda?
Es mejor distinguir lo que recuerdas de lo que no puedes confirmar. Puedes revisar fechas y documentos antes de contestar sobre ellos. No afirmes haber visto algo porque otra persona lo contó después; aclarar el origen de cada dato ayuda a mantener una descripción honesta.
¿Qué pasa si la compañía todavía está investigando?
Una investigación pendiente no te dice automáticamente cómo quedan otros avisos o plazos. Pregunta qué información falta para ese expediente y revisa aparte los trámites aplicables al accidente. Mantén las comunicaciones con fecha para que puedas explicar qué ocurrió durante la espera.
¿Quién revisa si una oferta cubre todo?
El texto y los hechos necesitan una revisión del asunto específico. Puedes preguntar a un abogado qué reclamos abarca y qué cuestiones quedan abiertas. Esta página no calcula montos ni asegura que una propuesta sea suficiente; te ayuda a llevar documentos y preguntas más claras.
¿Puedo solicitar consulta aunque ya haya respondido varias veces?
Puedes describir los contactos previos y pedir una conversación inicial. Lleva las respuestas que enviaste y cualquier decisión recibida para evitar basarte solo en recuerdos. La revisión puede aclarar el siguiente paso, sin prometer que otro profesional aceptará el caso o cambiará un documento.
Temas relacionados
Publicidad de abogados. Esta página da información general sobre la ley de Nueva York y no es asesoría legal. LawJusticia.com es un programa de publicidad conjunta, no un bufete ni un servicio de referencia. Ningún resultado está garantizado.