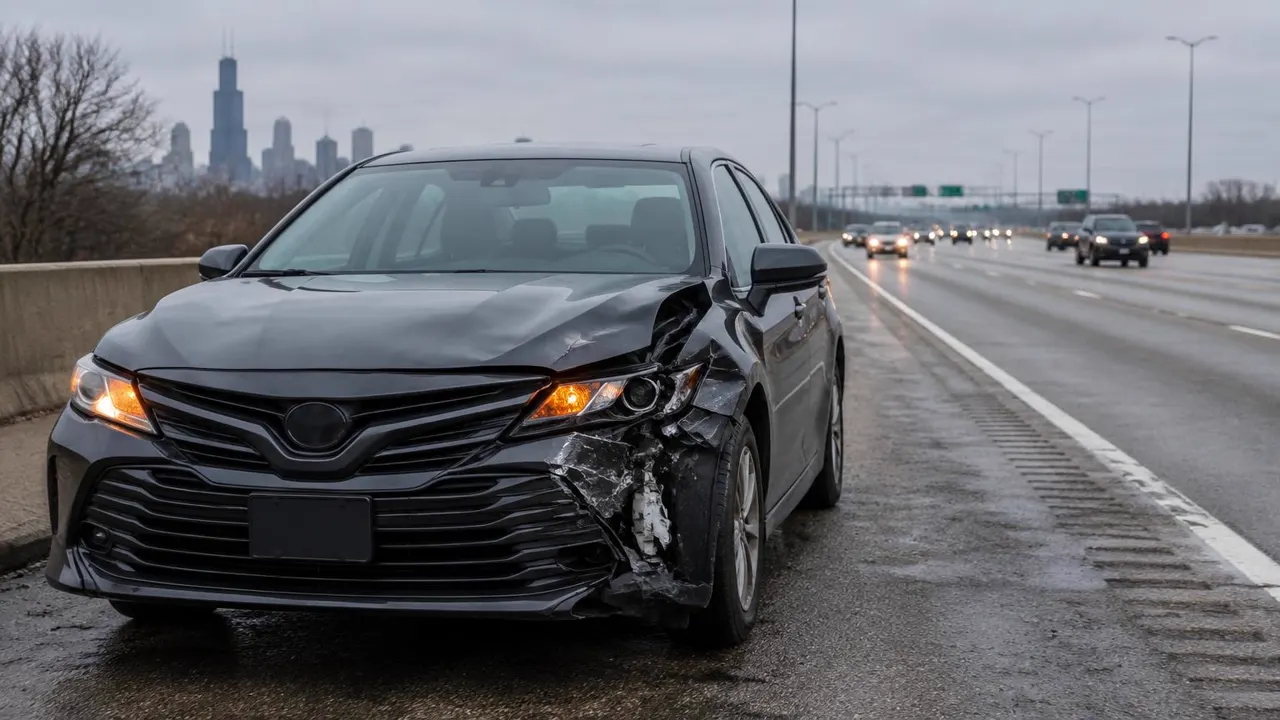
Choques con conductores sin seguro en Illinois
Si te chocó un conductor sin seguro en Illinois, tu propia póliza por lo general tiene una cobertura que te puede ayudar. Si el otro conductor tiene seguro, pero no alcanza para tus lesiones, puede aplicar otra cobertura. Avisa pronto a tu aseguranza. Confírmalo con un abogado.
Preguntas frecuentes sobre este tema →
Actualizado el
¿Es obligatorio tener seguro de auto en Illinois?
Sí. Bajo 625 ILCS 5/7-601, por lo general nadie puede manejar un carro en Illinois sin un seguro de responsabilidad. Ese seguro paga los daños que el conductor les causa a otras personas. La ley pone límites mínimos que cada póliza tiene que tener.
Pero que la ley lo pida no quiere decir que todos lo cumplan. En Illinois todavía hay muchos conductores sin seguro en las calles y autopistas. Algunos dejaron de pagar su póliza. Otros nunca la tuvieron. Y otros tienen solo el mínimo, que muchas veces no alcanza para pagar lesiones graves.
Por eso la ley de Illinois también protege a quien sí tiene seguro. Esa protección está en tu propia póliza.
¿Qué es la cobertura contra conductores sin seguro?
Es una parte de tu propia póliza de auto. En inglés se llama uninsured motorist coverage, o UM. Bajo 215 ILCS 5/143a, las pólizas de auto en Illinois por lo general tienen que incluir esta cobertura. Sirve para pagar tus lesiones cuando el conductor que tuvo la culpa no tiene seguro.
En muchos casos, esta cobertura también ayuda cuando el conductor huyó y no lo encuentran. Si te pasó eso, lee la guía sobre accidentes con fuga en Illinois.
Con esta cobertura, haces el reclamo con tu propia aseguranza, como si ella tomara el lugar de la aseguranza que el otro conductor no tenía. Todavía tienes que mostrar que el otro conductor tuvo la culpa y cuánto te afectaron tus lesiones.
¿Qué es la cobertura de seguro insuficiente?
A veces el otro conductor sí tiene seguro, pero su póliza tiene límites bajos. Si tus lesiones son graves, ese seguro puede no alcanzar para pagar todos tus gastos. Para eso existe la cobertura de seguro insuficiente. En inglés se llama underinsured motorist coverage, o UIM.
Bajo 215 ILCS 5/143a-2, en Illinois esta cobertura por lo general se incluye o se ofrece junto con la cobertura contra conductores sin seguro, según los límites que escogiste. Por lo general, primero se usa el seguro del otro conductor. Después, tu cobertura de seguro insuficiente puede ayudar con lo que falta, hasta el límite de tu propia póliza. Cómo se hace esa cuenta depende de tu póliza. Confírmalo con un abogado.
¿Cuál es la diferencia entre las dos coberturas?
Esta tabla da una comparación general. Tu póliza puede tener reglas propias.
| Pregunta | Sin seguro (UM) | Seguro insuficiente (UIM) |
|---|---|---|
| ¿Cuándo aplica? | Cuando el conductor culpable no tiene seguro o huyó. | Cuando el conductor culpable tiene seguro, pero no alcanza. |
| ¿Con quién reclamas? | Con tu propia aseguranza. | Primero con la del otro conductor, después con la tuya. |
| ¿Qué ley de Illinois la regula? | 215 ILCS 5/143a. | 215 ILCS 5/143a-2. |
| ¿Qué tienes que mostrar? | Que el otro conductor tuvo la culpa y cuáles son tus lesiones. | Lo mismo, y que el seguro del otro no cubre todo. |
| ¿Hay plazos propios? | Sí, tu póliza puede poner plazos para avisar. | Sí, tu póliza puede poner plazos para avisar. |
¿Cómo haces un reclamo con tu propia aseguranza?
Hacer un reclamo con tu propia aseguranza no es lo mismo que pedir un favor. Pagaste por esa cobertura y tienes derecho a usarla. Pero tu aseguranza no está de tu lado solo porque es tuya. Puede tratar de pagar poco o de negar el reclamo. Estos pasos ayudan:
- Avisa a tu aseguranza del choque lo antes posible, por escrito.
- Pide una copia completa de tu póliza, con la página de coberturas.
- Guarda el reporte de la policía, que muestra si el otro conductor tenía seguro.
- Ve al doctor y guarda todos tus papeles médicos y recibos.
- Anota los días de trabajo que perdiste.
- No des una declaración grabada sin hablar antes con un abogado.
Si tu reclamo no se arregla, muchas pólizas en Illinois mandan el caso a un proceso llamado arbitraje, en lugar de un tribunal. Un abogado puede explicarte cómo funciona según tu póliza.
¿Cuánto tiempo tienes para reclamar?
Hay dos tipos de plazos, y es importante no confundirlos.
El primero es el plazo de la ley para una demanda por lesiones personales. Por lo general, en Illinois tienes 2 años desde la fecha del choque, según 735 ILCS 5/13-202. Este plazo aplica a una demanda contra el conductor que tuvo la culpa.
El segundo es el plazo de tu propia póliza para avisar a tu aseguranza de un reclamo sin seguro o de seguro insuficiente. Ese plazo no lo pone esa ley. Lo pone tu póliza, y puede ser más corto. Algunas pólizas piden que avises en pocos días o semanas. Si no avisas a tiempo, tu aseguranza puede tratar de negar el reclamo. Revisa tu póliza y confirma todas tus fechas con un abogado lo antes posible.
¿Qué pasa si te dicen que tuviste parte de la culpa?
Illinois usa una regla de culpa compartida en 735 ILCS 5/2-1116. Por lo general, si tu parte de la culpa es de 50% o menos, todavía puedes reclamar, pero lo que recibes se reduce según tu parte. Si tu culpa es de más de 50%, por lo general no puedes recibir nada. Tu propia aseguranza también puede usar esta regla en un reclamo sin seguro. Tus fotos, testigos y el reporte de la policía ayudan a mostrar lo que pasó. Confírmalo con un abogado.
¿Puedes reclamar directamente contra el conductor sin seguro?
Por lo general sí puedes demandarlo, pero muchas veces no sirve de mucho. Si alguien maneja sin seguro, a menudo es porque no tiene dinero para pagarlo. Aunque ganes, puede ser muy difícil cobrarle. Por eso tu propia cobertura suele ser el camino principal.
El conductor sin seguro sí puede enfrentar consecuencias ante el estado, como multas o la suspensión de su licencia o sus placas. Pero esas consecuencias no pagan tus lesiones. Un abogado puede revisar todas las fuentes de pago que pueden aplicar en tu caso, como la póliza de alguien de tu casa o un seguro de trabajo si el otro conductor iba trabajando.
¿Qué errores debes evitar?
Algunos errores comunes pueden hacer más difícil tu reclamo con tu propia aseguranza:
- No esperes a ver si el otro conductor paga. Avisa a tu aseguranza desde el principio.
- No firmes un arreglo con la aseguranza del otro conductor sin avisar antes a la tuya. En un reclamo de seguro insuficiente, eso puede afectar tus derechos.
- No tires recibos ni papeles médicos, aunque parezcan pequeños.
- No publiques detalles del choque ni de tus lesiones en redes sociales.
- No des una declaración grabada sin hablar antes con un abogado.
Si tienes dudas sobre un paso, pregunta antes de actuar. Es más fácil evitar un error que arreglarlo después. Un abogado puede revisar tu póliza y tus papeles antes de que tomes una decisión importante.
¿Qué debes revisar en tu póliza hoy?
No esperes a tener un choque para leer tu póliza. Revisa la página de coberturas y fíjate si tienes cobertura contra conductores sin seguro y de seguro insuficiente, y con qué límites. Si tienes dudas, pregunta a tu agente por escrito. Guarda la respuesta.
Para más pasos después de un choque, lee la guía sobre accidentes de auto en Illinois. Si te chocó un camión, lee la guía sobre vehículos comerciales en Illinois.
Palabras que te conviene conocer
- Seguro de responsabilidad
- El seguro que paga los daños que un conductor les causa a otras personas.
- Límite de la póliza
- Lo más que una aseguranza paga por un choque, según la póliza.
- Arbitraje
- Un proceso fuera del tribunal donde una persona neutral decide un desacuerdo.
Abogado participante en Illinois
Abogado participante en Illinois
Cary Jay Wintroub
- Firma
- Cary J. Wintroub & Associates
- Registro de Illinois (ARDC)
- Activo y autorizado para ejercer
- Admitido
- 3 de noviembre de 1978
- Oficina
- 10 S LaSalle St, Chicago, Illinois 60603
- Áreas
- Lesiones personales, Compensación laboral, Empleo y derechos laborales
- Idiomas
- Español, Inglés
Preguntas frecuentes
¿Cómo sé si el otro conductor tenía seguro?
El reporte de la policía muchas veces dice si el otro conductor mostró prueba de seguro. También puedes preguntar a tu propia aseguranza, que puede investigarlo. Si el otro conductor no tenía seguro, avisa a tu aseguranza por escrito lo antes posible y guarda una copia del aviso.
¿Tengo cobertura sin seguro aunque nunca la pedí?
Muchas veces sí. En Illinois, las pólizas de auto por lo general tienen que incluir cobertura contra conductores sin seguro. Revisa la página de coberturas de tu póliza o pide una copia a tu aseguranza. Un abogado puede revisarla contigo y explicarte qué incluye.
¿Me pueden subir la póliza por usar esta cobertura?
Depende de tu aseguranza y de tu póliza. Pregunta a tu aseguranza por escrito cómo maneja estos reclamos. No dejes de reclamar por miedo sin antes informarte, porque pagaste por esa cobertura. Un abogado puede explicarte tus opciones. La consulta es gratis y en español.
¿Mi cobertura me ayuda si iba de pasajero en otro carro?
Puede ayudarte. Muchas veces se revisa primero la póliza del carro donde ibas, y después la tuya o la de alguien de tu casa. Cómo se ordenan las coberturas depende de las pólizas. Guarda tus papeles médicos y confirma con un abogado qué cobertura aplica.
¿Qué hago si mi aseguranza me ofrece poco?
No tienes que aceptar la primera oferta. Pide por escrito que te expliquen cómo hicieron la cuenta. Guarda todos tus recibos médicos y pruebas de salario perdido. Si no se arregla, muchas pólizas mandan el caso a arbitraje. Habla con un abogado antes de firmar cualquier papel.
¿Qué pasa si no avisé a mi aseguranza a tiempo?
Avisa ahora mismo, por escrito, y guarda una copia. Tu póliza puede tener un plazo para avisar que es más corto que el plazo de la ley para demandar. Tu aseguranza puede tratar de negar el reclamo por un aviso tarde, pero no siempre puede. Habla con un abogado pronto.
¿Puedo reclamar si el conductor sin seguro era de otra familia de mi casa?
Depende de las pólizas y de quiénes viven en tu casa. Algunas pólizas tienen reglas especiales cuando el conductor culpable vive contigo o está en la misma póliza. Estas situaciones pueden ser complicadas. Guarda tus papeles y confirma con un abogado qué aplica a tu caso.
Habla con un abogado sobre tu choque con un conductor sin seguro
Cuéntanos qué pasó. La consulta es gratis, confidencial y sin compromiso.
LawJusticia.com es un servicio de conexión entre abogados independientes que opera bajo la Regla 7.2 de las Reglas de Conducta Profesional de Illinois. LawJusticia no es un bufete de abogados, no ofrece asesoría legal y no recomienda a ningún abogado en particular. El uso de este sitio no crea una relación abogado-cliente. Los abogados que aparecen participan en este programa y pueden pagar por aparecer con fines promocionales. La elección del abogado es responsabilidad exclusiva del consumidor. La lista completa de abogados participantes está disponible en esta página.
Cary Jay Wintroub, Cary J. Wintroub & Associates. Oficina: 10 S LaSalle St, Chicago, Illinois 60603.